요즘 환율을 보다 보면 저도 모르게 달러에 눈이 갑니다. 환율이 한창 높을 때는 ‘지금 달러를 사기에는 너무 비싼 것 아닐까?’ 싶어 관심도 두지 않았는데, 조금이라도 내려왔다는 이야기를 들으면 생각이 또 달라집니다. ‘지금 조금 사둘까?’ ‘쌀 때 사놨다가 나중에 환율이 오르면 이익이 되지 않을까?’
사람 마음이 참 그렇습니다. 가격이 비쌀 때는 선뜻 손이 안 가다가도 내려갔다고 하면 괜히 지금이 기회인가 싶은 욕심도 생깁니다.
그런데 저는 달러라고 하면 예전에는 해외여행을 갈 때 환전해서 쓰는 돈 정도로만 생각했습니다. 달러로도 재테크를 할 수 있다는 건 이번에 알아보면서 조금 더 관심을 갖게 됐습니다.
특히 달러를 그냥 가지고 있는 것이 아니라 은행의 달러예금에 넣어두면 이자를 받을 수 있고, 나중에 환율이 오르면 환 차이에서 이익이 생길 수도 있다고 하니 솔직히 조금 솔깃했습니다.
‘그럼 환율이 내려왔을 때 달러를 사서 예금해 두면 되는 건가?’ 그런데 저는 달러 재테크를 잘 아는 사람이 아니다 보니 오히려 이런 생각도 들었습니다. 이자를 받는다고 해도 환율이 반대로 더 떨어지면 어떻게 될까?
달러를 사고팔 때 들어가는 비용은 없을까? 무엇보다 예금이라고 하니 안전해 보이는데, 정말 원화예금처럼 생각해도 되는 걸까?
위험 부담이 크지 않다면 한번 해볼 만하다는 생각도 들지만, 잘 모르는 상태에서 단순히 ‘환율이 내려왔다’는 이유만으로
돈을 넣는 것도 조심해야겠다는 생각이 들었습니다.
그래서 이번에는 저처럼 달러 재테크가 낯선 사람의 입장에서 달러예금은 어떻게 돈이 되는지, 환율이 낮을 때 달러를 사두면 정말 이득이 될 수 있는지, 그리고 시작하기 전에 어떤 위험을 알아야 하는지 한번 더 알아봤습니다.
1. 달러예금, 어떻게 돈이 되는 걸까?
달러예금은 말 그대로 원화가 아니라 달러로 돈을 넣어두는 외화예금입니다. 은행에서 원화를 달러로 바꿔 외화통장에 넣어둘 수도 있고, 가지고 있는 달러를 예금할 수도 있습니다.
원화예금과 다른 점은 수익을 생각할 때 ‘환율’을 함께 봐야 한다는 것입니다. 달러예금으로 기대할 수 있는 것은 크게 예금이자와 환차익입니다.
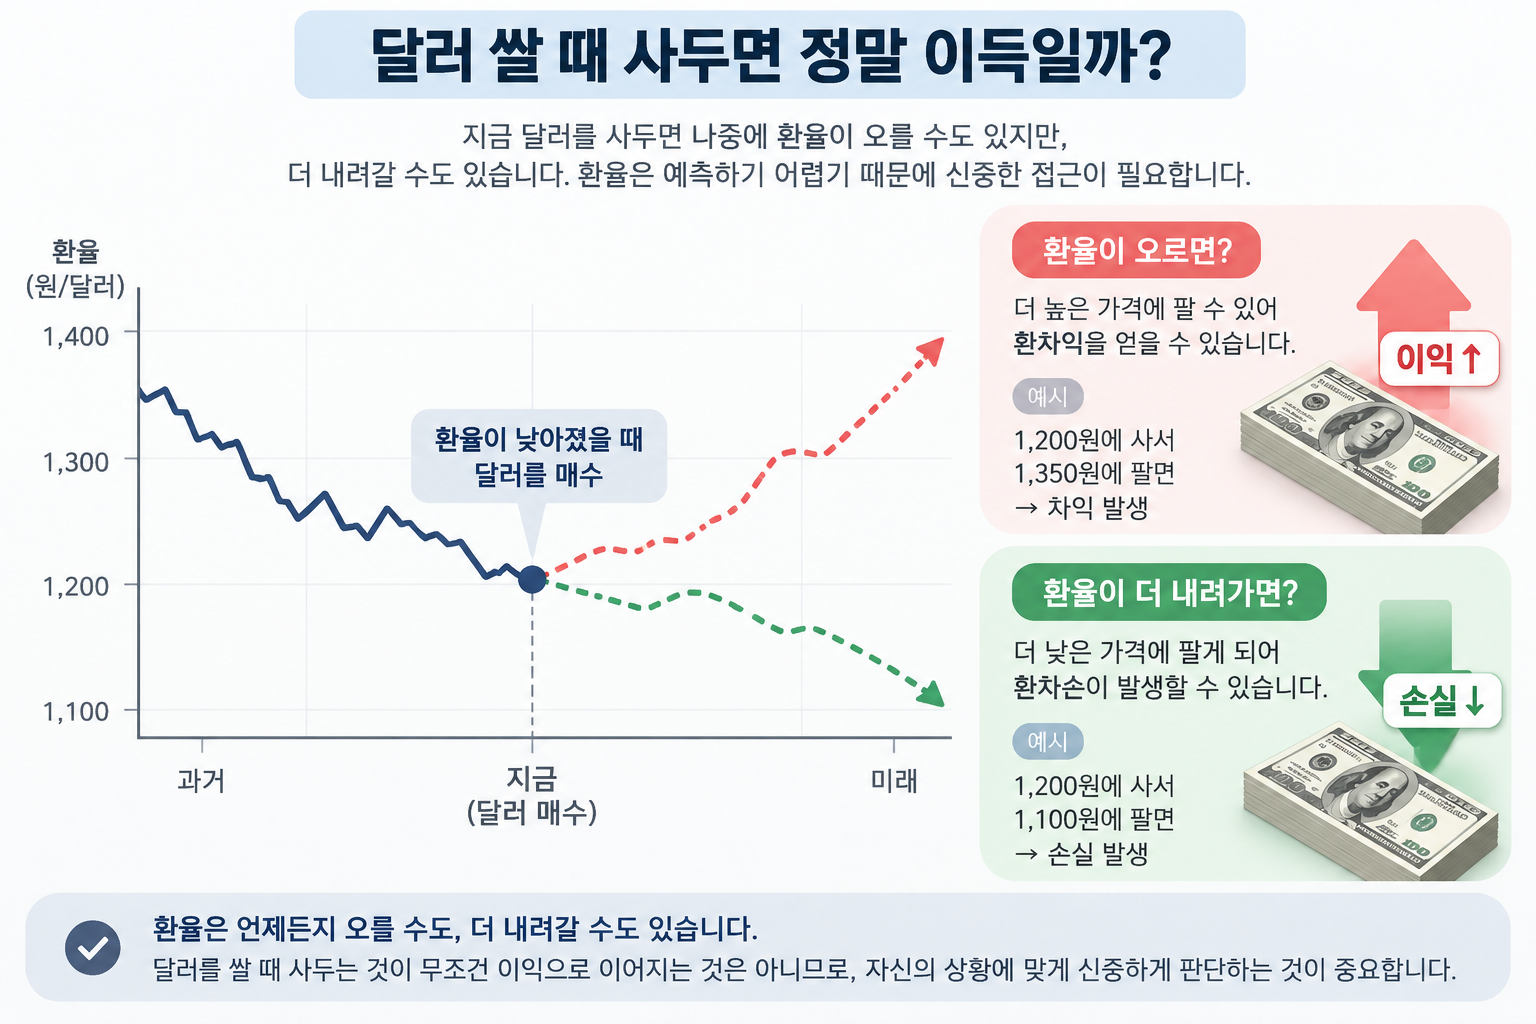
예를 들어 환율이 낮을 때 달러를 샀는데 나중에 원·달러 환율이 오른다면, 같은 달러를 원화로 바꿔도 더 많은 원화를 받을 수 있습니다. 이때 생기는 차이가 환차익입니다.
그래서 환율이 많이 내려오면 “달러가 쌀 때 사두자”는 이야기가 나오는 것입니다. 하지만 반대의 경우도 있습니다. 내가 달러를 산 뒤 환율이 더 내려가면 원화로 환전할 때 손실이 생길 수 있습니다. 결국 달러예금은 이자만 보고 가입하는 일반 예금과는 조금 다릅니다.
2. 달러 쌀 때 사두면 정말 이득일까?
환율이 많이 내려왔다면 지금 달러를 사두었다가 다시 오를 때 팔면 되는 것 아닐까 생각할 수 있지만 문제는 지금 환율이 정말 ‘싼 가격’인지 아무도 정확하게 알 수 없다는 것입니다.
어제보다 떨어졌다고 해서 오늘이 바닥이라는 보장은 없습니다. 내가 달러를 산 뒤 환율이 더 떨어질 수도 있고, 생각보다 오랫동안 낮은 수준에 머물 수도 있습니다.
환율은 미국과 한국의 금리뿐 아니라 경기 상황, 국제 금융시장, 외국인 자금 흐름 등 여러 요인에 따라 움직입니다. 그래서 단순히 “환율이 떨어졌으니 지금 사면 무조건 이득”이라고 생각하기는 어렵습니다.
환차익과 예금이자는 세금도 다르다
달러예금에서 알아둘 부분이 하나 더 있습니다. 개인이 일반적인 외화 거래에서 얻는 환차익은 현재 별도의 세금이 부과되지 않는다는 것입니다.
하지만 달러예금에서 받는 이자는 이자소득이기 때문에 세금이 붙습니다. 또 원화를 달러로 바꿀 때와 달러를 다시 원화로 바꿀 때는 환전 비용과 은행별 적용 환율도 따져봐야 합니다. 환율이 조금 올랐다고 해서 그 차이가 전부 내 수익이 되는 것은 아니라는 뜻입니다.
3. 그렇다면 달러예금, 지금 해도 될까?
달러예금을 알아보면서 느낀 것은 ‘얼마나 오를까?’보다 ‘내가 왜 달러를 가지고 있으려는가?’를 먼저 생각해야 한다는 점입니다.
앞으로 해외여행이나 유학, 해외 결제 등 달러를 사용할 계획이 있다면 환율이 내려왔을 때 필요한 달러를 조금씩 마련해 두는 방법은 생각해 볼 수 있습니다.
자산을 원화에만 두지 않고 일부를 달러로 나눠두려는 경우에도 활용할 수 있습니다. 하지만 단기간에 환차익을 내기 위해 생활비나 비상금까지 한꺼번에 달러로 바꾸는 것은 신중할 필요가 있습니다.
환율이 예상과 반대로 움직이면 원화로 다시 바꿔야 할 때 손실을 볼 수도 있기 때문입니다. 그래서 달러예금에 관심이 있다면 한 번에 목돈을 바꾸기보다 환율을 살펴보면서 여러 번 나누는 방법도 생각해 볼 수 있습니다.
외화예금도 상품에 따라 예금자보호 대상이 될 수 있지만, 가입 전 해당 금융회사의 상품이 보호 대상인지 확인하는 것이 좋습니다.
한번 더 짚어보면
달러예금은 환율이 낮을 때 달러를 사두었다가 환율이 오르면 환차익을 기대할 수 있다는 점이 매력적입니다. 하지만 달러가 싸 보인다고 해서 앞으로 반드시 오른다는 보장은 없습니다.
그래서 달러예금을 단기간에 돈을 벌기 위한 방법으로 보기보다는 여유자금의 일부를 달러로 나눠두는 방법 중 하나로 생각하는 것이 더 현실적입니다.
저도 이제 환율이 떨어졌다는 뉴스를 보면 무조건 “달러를 사야 하나?”라고 생각하기보다, 지금 달러가 필요한 이유부터 한번 생각해보려고 합니다.
[참고자료]
한국은행 외환시장·거주자외화예금 관련 공개자료
예금보험공사 예금자보호제도 관련 공개자료
※ 환율과 외화예금의 금리·수수료 등은 시점과 금융회사에 따라 달라질 수 있으므로 실제 가입 전 상품 조건을 확인하시기 바랍니다.
'생활경제.지원제도' 카테고리의 다른 글
| 청년 일자리 지원금, 어떻게 하면 받을 수 있을까?|최대 1,800만 원 누구에게 주나? (0) | 2026.08.30 |
|---|---|
| 추석 명절 지원금 최대 50만 원|우리 지역도 해당될까? (0) | 2026.08.30 |
| 9월부터 달라지는 생활제도|알아두면 도움 되는 변화들 (1) | 2026.08.29 |
| 엔화 800원대, 지금 환전해도 될까?|앞으로 더 떨어질까 (0) | 2026.08.29 |
| 노령연금 9월부터 자동지급|뭐가 달라질까? (0) | 2026.08.29 |


